季度滿意度問卷還沒回收完,客服主管先丟來一句:「最近社群上大家在罵我們什麼?」你手上有客訴單和問卷,卻都只代表「已經開口向公司反映」的那群人。更多人遇到扣款延遲、理賠流程卡關,選擇直接在 Threads、論壇和 Facebook 上留言,等客訴單進來,討論往往已經擴散好幾天。
金融商品評價監測的做法,是把這些公開留言當成一份不需要客戶填寫的服務品質資料。這篇文章整理一套 4 步驟 SOP,從界定範圍、分類抱怨、鎖定高頻痛點到設定警示,讓市場研究分析師用數據回答「服務痛點在哪裡」。
步驟 1:金融商品評價的討論範圍,怎麼界定才不會漏掉客訴?
答案是用三層詞彙組合:商品名稱、消費者的俗稱,以及描述服務問題的動詞,再排除廣告與理財教學。範圍界定錯誤,後面所有判讀都會失真,聲量可能被業配灌水,也可能漏掉用俗稱發言的真實客訴。
金融商品的討論用詞很分散。官方叫「信用卡循環利率」,消費者寫「刷卡分期被坑」;官方叫「保單理賠申請」,留言則是「理賠被刁難」。有經驗的分析師會先列出三層詞:第一層是商品與品牌名,第二層是消費者俗稱與簡稱,第三層是「扣錯、卡住、打不通、凍結、拖很久」這類服務問題動詞。再加上排除詞,過濾「推薦辦卡」「開戶優惠」這類行銷內容,剩下的才是消費者真實的評價。
QSearch 的關鍵字搜尋支援 AND、OR、NOT 布林語法,一次就能把跨平台討論界定在同一個範圍,不必逐平台手動搜尋。範圍收斂後,下一步要看留言裡抱怨的究竟是哪一類問題。
步驟 2:消費者留言抱怨的,是商品條款、服務流程還是系統問題?
答案是先把留言分成三類再計數:商品條款(費率、回饋、條件)、服務流程(客服、申辦、理賠)、系統體驗(App、網銀、轉帳)。三類對應三個不同的負責單位,混在一起看,只會得到「負評很多」這種無法指派的結論。
分類的價值在於讓痛點有人認領。同樣是「很難用」,如果是回饋條件看不懂,該找商品部;如果是客服電話等了 40 分鐘,該找客服部;如果是轉帳失敗,該找數位部門。有經驗的分析師會抽樣讀留言原文,邊讀邊修正分類標準,因為單看關鍵字命中數,會把「期待」與「不滿」混為一談。
QSearch 的提及留言可依情緒、平台與時間篩選,你能直接瀏覽負面留言的原文,挑出代表性的消費者說法放進報告。分類完成後,要判斷哪些痛點值得優先處理。
步驟 3:這麼多留言,哪些是高頻痛點、哪些只是個案?
答案是看詞彙出現的頻率,並確認是否跨平台重複出現。同一個抱怨只出現在單一貼文,多半是個案;同一組詞在 Facebook、Threads 與論壇同時反覆出現,才是結構性痛點。
這一步最常見的誤區,是把「互動數高」等同於「問題嚴重」。QSearch 在《台灣金融品牌危機輿情全解析(2025–2026)》中觀察到,2026 年 5 月 3 日一篇描述在韓國遭信用卡盜刷的貼文,在 Threads 累積 26,726 次互動;同一年 LINE Pay Money 上線當機、多家銀行帳戶綁定失效的事件,單篇貼文最高互動數只有三位數。互動最高的貼文,並不等於最影響服務品質的事件,所以要用詞頻與跨平台一致性判斷優先順序,而不是只盯爆文。
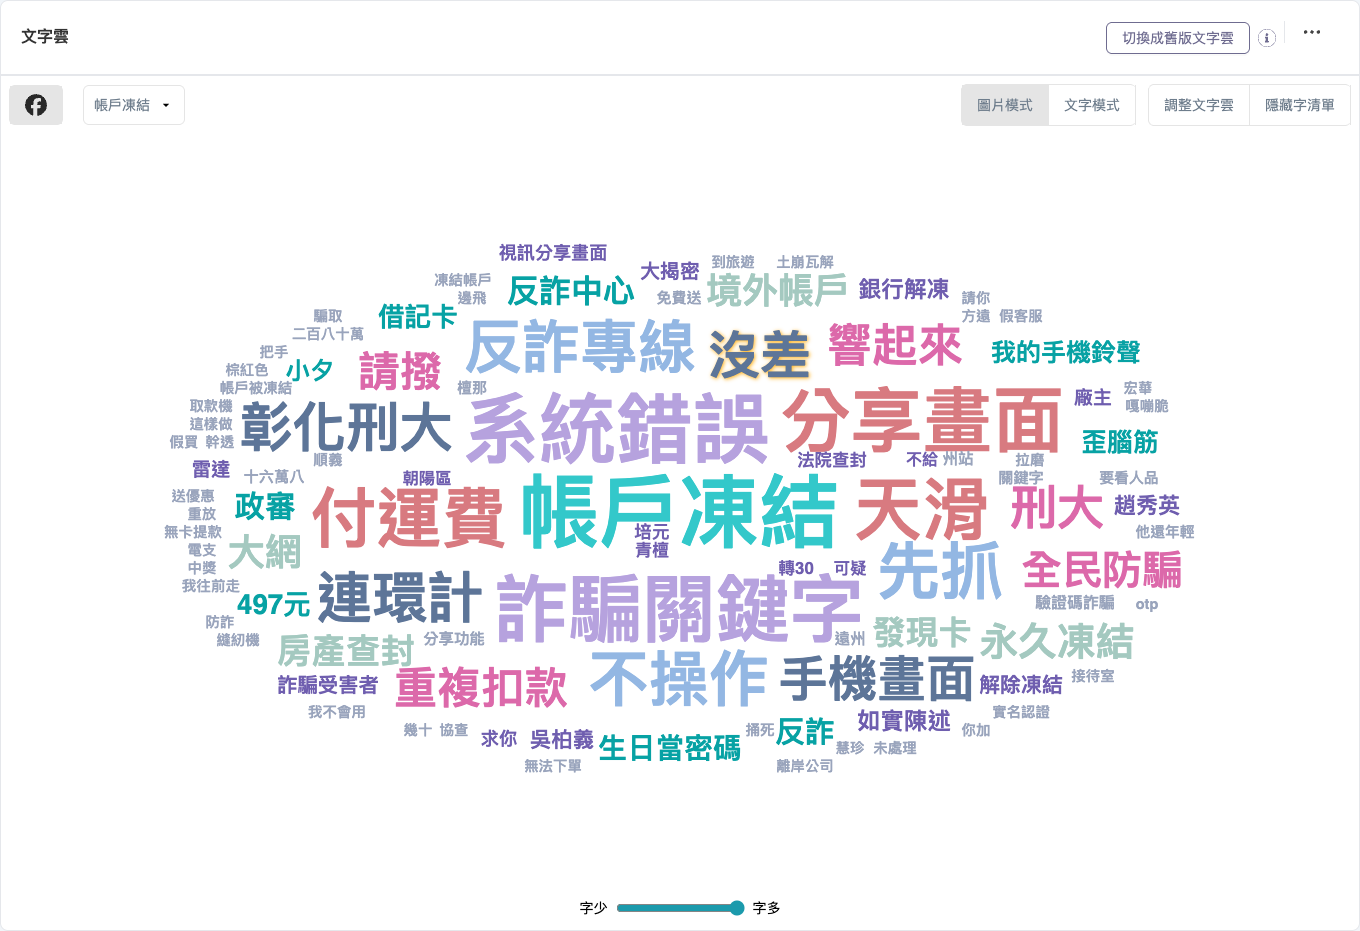
QSearch 的文字雲把大量留言的高頻共現詞視覺化,你可以一眼看出「凍結」「客服」「手續費」這類詞是否反覆同框。鎖定高頻痛點後,最後要讓系統代替人力持續盯著。
步驟 4:什麼時候該自動收到警示,而不是等客服回報?
答案是當聲量超過基期的特定倍數,且負面情緒同步上升時。單看聲量會被正常活動波動誤導,單看負面比例又容易在聲量很低時被少數留言拉高,雙門檻才能同時降低誤報與漏報。
設定門檻前,先用過去 4 週的數據算出日常基期。例如日常每天 20 則提及,門檻可設為 3 倍即 60 則,同時要求負面比例比平常高出一截。QSearch 在《銀行數位服務的隱形痛點》中分析 2025 年 7 月至 2026 年 7 月的資料,發現帳戶凍結後的解凍流程,比凍結本身更讓用戶生氣,這類「流程型」痛點最適合設成獨立警示,由客服與風控共同接收。
QSearch 的危機警示/機會快訊會在聲量或情緒出現異常時,主動通知你,不必靠人工每天巡看。警示建立後,你的輸出是一份可持續更新的痛點清單與觸發條件。
把 4 步整合成服務痛點決策矩陣
- 同一痛點跨平台高頻出現,且負面比例偏高:列為優先改善項目,在一週內交給對應部門,並建立專屬警示。
- 單一平台出現高互動,但詞彙沒有重複:視為個案,記錄原文與處理方式,觀察一週。
- 聲量接近基期,但負面比例緩慢上升:先不採取改善行動,把負面比例門檻降低一級,下週再次確認。
每個情況都對應明確的下一步,避免「持續觀察」變成沒有結論的結論。
過了多久,才知道改善有效?
改善上線後以 4 週為一個觀察期。對照該痛點的提及量、負面比例與警示觸發次數,三者都低於改善前的基期,才算有效。如果提及量下降但負面比例不變,代表討論的人變少了,問題卻還在,需要回頭檢查分類與處理方式。
常見問題
Q:金融業的評價監測,要監測哪些平台? A:至少涵蓋 Facebook、Threads、PTT、Dcard 與 YouTube 留言。金融客訴常先出現在論壇與 Threads,再擴散到 Facebook 粉專,單看一個平台會漏掉早期訊號。
Q:監測社群客訴,會取代客服系統的客訴單嗎? A:不會。客訴單記錄已經向公司反映的案件,社群監測補上尚未開口的消費者聲音,兩者互補,用來決定改善的優先順序。
Q:關鍵字要多久檢視一次? A:建議每月檢視一次,新商品上線或發生客訴事件時另行調整,避免舊詞彙漏掉新的俗稱。
結論:從事後處理客訴,到事前掌握服務痛點
這套 SOP 把金融服務品質管理,從「等客訴單進來才處理」升級為「看公開留言就先發現痛點」。帶走的思維框架是:先分清楚抱怨屬於哪個單位,再用跨平台頻率判斷優先順序,最後把門檻交給系統盯著。
想在服務痛點擴大前就收到訊號的人,可以先從核心商品的關鍵字與危機警示開始。立即申請 QSearch Trend+ 免費試用 →
延伸閱讀
- 銀行數位服務的隱形痛點:帳戶凍結才是逼走用戶的真正原因,不是 App 當機
- 台灣金融品牌危機輿情全解析(2025–2026):當機、冒名詐騙,誰才是真正的聲量引爆點?
- 2026 台灣信用卡社群聲量洞察:一張卡吃下六成討論,成長最快的卻是聲量墊底者
